27 mars 2026
TVA en France
Si vous avez besoin d'aide avec les procédures d'enregistrement de la TVA en France, nos avocats locaux peuvent vous offrir de l'aide juridique.

Le système d’imposition en France comprend plusieurs types de taxes, y compris la taxe sur la valeur ajoutée (TVA). La TVA est un impôt indirect est supporté par le consommateur final d’un bien ou service. Le taux normal de la taxe sur la valeur ajoutée en France est de 20%, mais il y a certaines catégories de produits ou services qui bénéficient de taux réduits de TVA. Nos avocats fiscalistes à Paris détaillent les grands principes applicables à l’immatriculation à la TVA ainsi que les principales exigences de conformité. Pour des informations plus détaillées en matière fiscale, vous pouvez contacter notre équipe locale.
| Informations importantes | |
|---|---|
| Nous proposons des services d’immatriculation à la TVA en France | Oui |
| Taux de TVA normale en France | 20 % |
| Taux réduits | 0 %, 2,1 %, 5,5 % et 10 % |
| Qui a besoin d’immatriculation à la TVA ? | Entreprises réalisant des ventes locales, des importations, des transactions intracommunautaires, etc. |
| Délai d’immatriculation | Le numéro d’immatriculation à la TVA peut être obtenu en un mois environ. |
| TVA pour les transactions immobilières | 20 % (taux normal ; certaines opérations sont exonérées ou soumises à un taux réduit) |
| Exonérations disponibles | Services de formation en ligne (sous conditions), jeux d’argent en ligne, etc. |
| Délais de dépôt de la déclaration de TVA | Mensuel, trimestriel, annuel (selon la situation de l’entreprise). |
| Assistance à la déclaration de TVA | Sur demande. |
| Remboursement de TVA | Les entités hors UE peuvent bénéficier d’un remboursement de TVA. Des conditions s’appliquent. |
| Agent fiscal local requis en France | Pour les entreprises hors UE |
| Immatriculation volontaire à la TVA | Possible (option pour le paiement de la TVA). |
| Immatriculation à la TVA pour les entités étrangères | Si elles effectuent des opérations assujetties à la TVA/douanières. |
| Immatriculation en cours d’année fiscale | Lorsque l’entreprise devient assujettie à cette taxe/doit s’immatriculer en douane. |
| Date limite pour la déclaration de TVA | Généralement avant le 24 du mois suivant la fin de l’activité assujettie à la TVA |
Immatriculation à la TVA en France pour les entreprises étrangères
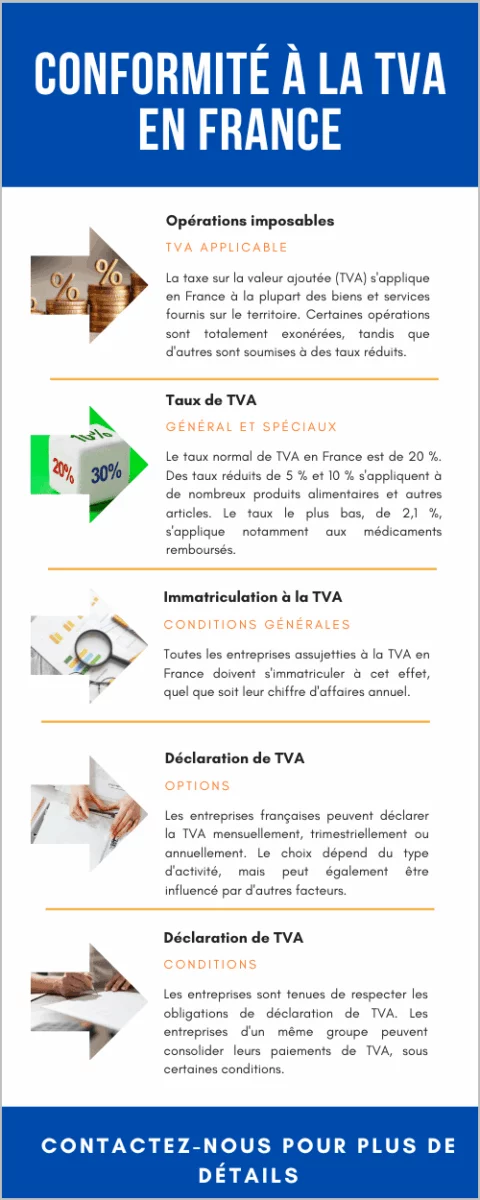
Toute entreprise assujettie à la TVA en France est tenue de s’immatriculer auprès des autorités. En 2025, un seuil unique d’exonération de TVA a été introduit dans le projet de loi de finances. Selon ce seuil, une entreprise réalisant un chiffre d’affaires inférieur à 25 000 euros ne serait pas soumise au paiement et à la déclaration de TVA en France.
Cette mesure a finalement été abandonnée : en 2026, les seuils restent de 85 000 € (ventes, hébergement) et 37 500 € (services), avec des seuils majorés de 93 500 € et 41 250 €. Elle avait d’abord été suspendue afin de consulter les fédérations professionnelles sur l’applicabilité de cette mesure d’exonération de TVA.
Une entreprise peut choisir de s’immatriculer volontairement à la TVA en France.
L’infographie suivante présente les principaux détails :
Immatriculation à la TVA en France pour une entreprise établie dans un autre État membre de l’UE
Une entreprise constituée dans un État membre de l’UE peut bénéficier de l’exonération de TVA dans certains cas. Parmi celles-ci, nous citons les suivantes :
- Avoir un chiffre d’affaires réalisé au sein de l’Union européenne inférieur ou égal à 100 000 euros l’année précédente ;
- Respecter les seuils applicables en France, car ils peuvent varier selon le secteur d’activité ;
- Effectuer les déclarations nécessaires aux autorités de son pays d’immatriculation pour le paiement de la TVA en France.
Comme pour une entreprise française immatriculée localement, une entreprise établie dans l’UE exerçant ses activités en France peut choisir de s’immatriculer à la TVA même si elle est encore sous le seuil d’immatriculation. Cela signifie qu’elle pourra déduire la TVA sur ses achats professionnels.
Notre avocat en droit des affaires peut vous renseigner sur l’option TVA et les déductions applicables.
Nous vous invitons à visionner une courte vidéo sur cette taxe :
Taux de TVA en France
- Le taux normal de TVA de 20% est applicable à la plupart des biens et services fournis en France
- Le taux intermédiaire de 10 % s’applique aux produits agricoles non transformés, à la vente de certains médicaments, au transport de passagers, aux billets d’entrée dans différentes institutions ou conventions culturelles, etc.
- Le taux réduit de 5,5 % s’applique aux produits alimentaires (l’électricité et le gaz, y compris les abonnements, relèvent du taux normal de 20 % depuis le 1er août 2025), à la vente de livres, aux produits et services destinés aux personnes handicapées, etc.
- Le taux de 2,1% est applicable en particulier pour des médicaments remboursés par la sécurité sociale, pour les publications de presse et certains spectacles (la contribution à l’audiovisuel public a été supprimée en 2022) etc.
Les experts en droit fiscal de notre cabinet d’avocats à Paris peuvent vous fournir plus d’informations.
La TVA est généralement due au lieu du client, et non au lieu du fournisseur dans le cas de services interentreprises. Pour les services aux particuliers, le lieu d’imposition est généralement celui où le fournisseur est établi.
La livraison de biens hors de France est généralement exonérée de TVA. Des exonérations s’appliquent également dans certains autres cas.
Outre la TVA en France, les entreprises sont également soumises, entre autres, aux cotisations sociales, aux droits d’accise et aux droits de douane.
Si vous souhaitez créer une entreprise en France, notre équipe peut vous fournir plus d’informations sur les différents taux de TVA, l’exonération de TVA et le seuil d’exonération actuel, ainsi que des informations actualisées sur les éventuelles modifications applicables à ce régime fiscal.
Si vous avez besoin d’aide pour immatriculer une entreprise en France et obtenir un numéro de TVA, contactez nos avocats français pour obtenir de l’aide.